Banco Nación active créditos en UVA para 0 km y usados: cómo acceder a los $100 millones sin prenda
La nueva operatoria arrancó el lunes 7 de septiembre y financia hasta el 100% del valor del vehículo, con tasas UVA más 19% o 25% según el vínculo con la entidad. Pagos de haberes, plazos, tope de cuota y el ejemplo concreto de una operación de $10 millones en 60 meses.
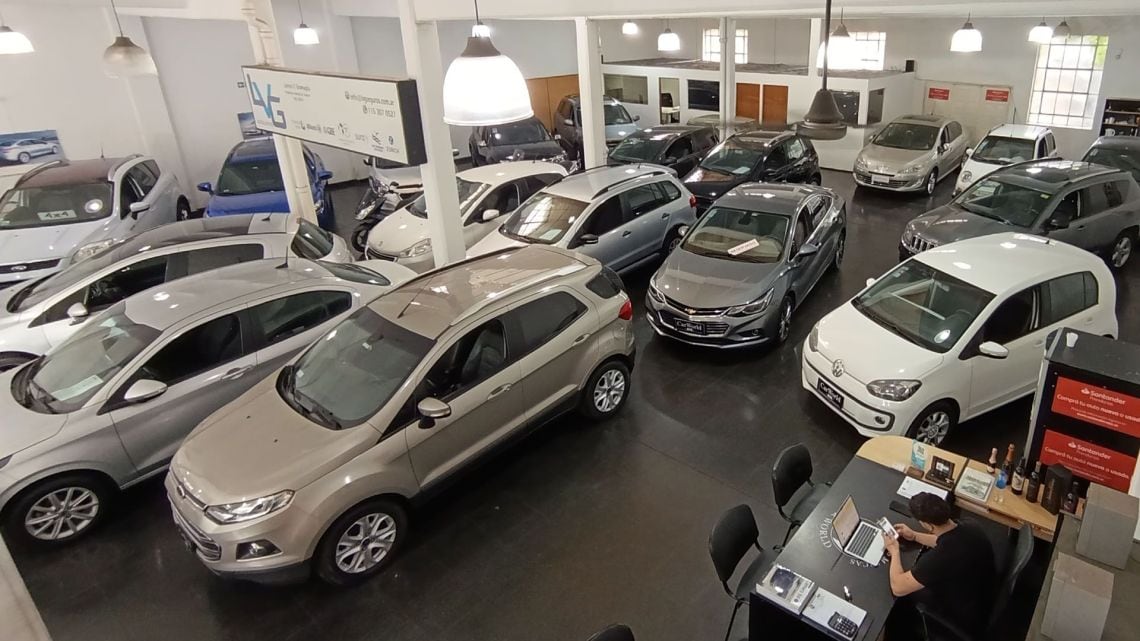
Desde el lunes 7 de septiembre, el Banco Nación puso en marcha una línea de préstamos en UVA destinada a la compra de automóviles, pickups y utilitarios, tanto 0 km como usados con hasta diez años de antigüedad. El monto máximo por persona alcanza los $100 millones, sin exigencia de prenda y con financiación de hasta el 100% del valor del rodado, según informó la propia entidad. La operatoria se tramita en más de 1.400 concesionarios adheridos y unos 1.800 puntos de venta del país, con presentación del DNI y un proceso 100% online.
Para los clientes que perciben haberes o jubilación en el Nación, la tasa es de UVA más 19% TNA; para el resto, la TNA trepa a UVA más 25%. Los plazos oscilan entre 12 y 60 meses y la cuota no puede superar el 25% de los ingresos netos del solicitante. La línea suma, además, una prima adicional de un punto porcentual anual que da acceso a un tope de cuota atado al Coeficiente de Variación Salarial (CVS), un mecanismo pensado para suavizar el impacto de la actualización del índice sobre el valor mensual a pagar.
El ejemplo concreto: $10 millones en 60 meses
- Clientes con haberes: cuota inicial de $292.656 en UVA, frente a $424.330 en la línea tradicional en pesos a 60 meses.
- Clientes sin haberes en el banco: $343.333 por mes en UVA, contra $508.664 en la línea a tasa fija en pesos.
La diferencia de cuotas a favor de la línea UVA es significativa en el arranque: cerca del 31% más baja para clientes con haberes y alrededor del 32% menor para el resto, según los valores publicados por el banco. La contrapartida es que, mientras el crédito en UVA actualiza capital por la evolución del índice —con la posibilidad de que la cuota se mueva o quede estabilizada según el comportamiento del CVS—, la línea tradicional en pesos mantiene una tasa fija del 36% TNA para clientes con haberes y previsional, y del 46% TNA para los demás, con plazos de hasta 72 meses y un tope sobre ingresos que va del 30% al 35% según el perfil.
En términos comparativos con un año atrás, la novedad se inscribe en un escenario en el que la inflación mantiene presiones sobre los precios de los 0 km y sobre las cuotas de los créditos prendarios clásicos, lo que vuelve competitiva a la variante indexada al inicio, aunque no exenta de riesgo para quien no tolere oscilaciones. Para un mismo modelo de auto, por caso, un trabajador con sueldo medio que hoy destina alrededor del 25% de su ingreso neto a la cuota de un vehículo financiado tendrá en la línea UVA un desembolso inicial sensiblemente menor, a costa de aceptar que ese número pueda modificarse a lo largo del contrato.
Desde el Nación aclararon que los valores difundidos son orientativos y que cada solicitud queda sujeta a evaluación crediticia y a las condiciones vigentes al momento de pedir el préstamo. Antes de firmar, conviene comparar el costo financiero total —no solo la primera cuota— y simular distintos escenarios de inflación para entender hasta dónde puede moverse el saldo adeudado en UVA. ¿Ya tenés en mente un vehículo que comprarías con este tipo de financiamiento o todavía dudás entre la cuota inicial baja en UVA y la estabilidad de la tasa fija en pesos?
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
¿Qué factores impulsarían a los argentinos a usar sus ahorros en dólares?