La industria usó apenas el 58,5% de su capacidad en agosto y la brecha con 2025 se ensancha
El INDEC reportó que más del 40% de las instalaciones fabriles permaneció ociosa. Sectores sensibles al consumo doméstico, como electrodomésticos y línea blanca, lideraron las caídas, mientras la metalmecánica profundizó su retroceso.
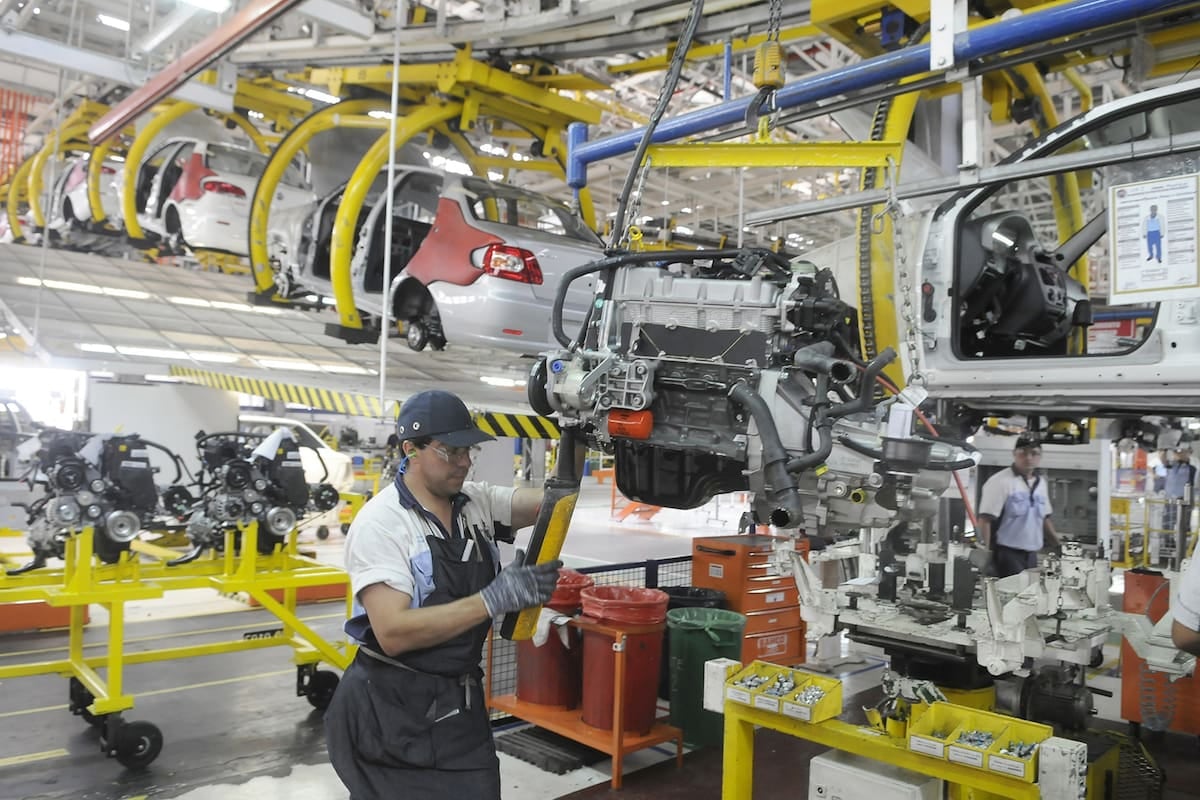
La industria manufacturera argentina operó al 58,5% de su capacidad instalada en agosto, según informó el INDEC. El dato significó una mejora de apenas tres décimas respecto de julio (58,2%), pero quedó 1,1 puntos por debajo del 59,6% registrado en el mismo mes del año anterior, lo que confirma un escenario de estancamiento en el uso del potencial productivo.
En términos concretos, el 58,5% implica que más del 40% de las fábricas del país permaneció sin producir. Para dimensionar el número: equivale a decir que, si una planta de electrodomésticos tiene turnos disponibles para fabricar, por ejemplo, diez mil heladeras al mes, en agosto elaboró apenas unas seis mil cien, sin incorporar personal ni ampliar turnos.
Los sectores que más retrocedieron
- Metalmecánica (excluida la automotriz): 35,9% de capacidad utilizada, frente a 44,6% en agosto de 2025. La maquinaria agropecuaria cayó 37,9% interanual y los electrodomésticos, 28%.
- Industria automotriz: 46,2%, contra 53,3% un año atrás, en línea con una menor producción de las terminales.
- Productos minerales no metálicos (cemento, vidrio): 54,5%, cuatro puntos debajo de agosto de 2025.
- Refinación de petróleo: 88,8%, el registro más alto, con un alza interanual impulsada por mayor procesamiento de crudo.
- Industrias metálicas básicas: 70,1%; alimentos y bebidas: 66,4%; sustancias y productos químicos: 65,2%; papel y cartón: 61,3%.
El bloque de alimentos y bebidas, uno de los de mayor peso dentro de la estructura manufacturera, se mantuvo prácticamente estable en la comparación interanual, lo que atenuó parcialmente la caída agregada. En el polo opuesto, las ramas vinculadas al consumo durable y a la inversión productiva mostraron los peores desempeños, configurando un patrón de fragilidad en los sectores más expuestos al mercado interno y a la demanda de bienes de capital.
El indicador se construye a partir de un relevamiento que incluye entre 600 y 700 empresas manufactureras de todo el país. Mide la proporción de la capacidad productiva efectivamente utilizada, por lo que se trata de una fotografía del grado de ociosidad de las plantas y no de su nivel de ventas ni de rentabilidad.
“Una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o empleo.”Tomás Amerio, economista
La advertencia del economista sintetiza el cuadro de fondo: con más del 40% de las instalaciones sin uso, el sistema productivo tiene margen para responder a una eventual reactivación de la demanda sin necesidad de ampliar turnos, incorporar personal ni ejecutar nuevas inversiones. Esa misma holgura, sin embargo, es la que deja en evidencia la distancia entre el nivel de actividad actual y el potencial instalado, y la que plantea el interrogante sobre cuáles serán los sectores y los mecanismos que, eventualmente, podrían traccionar una recuperación sostenida de la industria durante los próximos meses.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo