El Banco Nación habilita préstamos UVA para vehículos con una cuota inicial que arranca por debajo de los 300 mil pesos
La nueva línea financia hasta el 100% del valor del auto, sin prenda y con un tope de 100 millones. La cuota inicial es más baja que la de los créditos a tasa fija, pero se ajusta cada mes por inflación. El trámite se hace de forma digital en los más de 1.400 concesionarios adheridos.
A partir del próximo lunes 7 de septiembre, el Banco Nación ampliará su línea «+Autos con BNA» con una variante de crédito ajustada por Unidad de Valor Adquisitivo (UVA). La operatoria, destinada a la compra de vehículos nacionales e importados, llega en un contexto en el que el precio de los 0km acumula una suba interanual superior al 80% y se inscribe como una herramienta orientada a sostener el consumo de bienes durables frente a la pérdida del salario real.
El nuevo instrumento financia hasta el 100% del valor del automotor, con un plazo de devolución de 12 a 60 meses y sin obligación de constituir prenda sobre el bien. El monto máximo por usuario quedó fijado en 100 millones de pesos. La operatoria contempla automóviles, pick-ups y utilitarios, en versiones 0 kilómetro o usados con una antigüedad no mayor a diez años.
Costos financieros según el vínculo con el banco
La tasa aplicada se compone de la variación de la UVA más un spread. Para clientes con haberes o jubilaciones acreditadas en el Banco Nación, la Tasa Nominal Anual (TNA) se ubica en 19%, mientras que para el resto de los usuarios alcanza el 25%. La línea previa a tasa fija en pesos continuará vigente, con plazos de hasta 72 meses y tasas de 36% TNA para quienes perciben sus ingresos en la entidad y de 46% TNA para los demás clientes.
En ambos casos se trata de una herramienta crediticia dirigida principalmente a sectores de ingresos medios y medios-altos, dado que el monto máximo habilitado implica vehículos de gama media-alta o alta dentro del mercado local.
Comparación de cuotas iniciales
La diferencia más notoria entre las dos modalidades aparece en el monto de la primera cuota. Considerando un préstamo de 10 millones de pesos a cinco años, un cliente con haberes en el Nación abonaría una cuota inicial estimada de 292.656 pesos en la línea UVA, frente a 424.330 pesos en la opción tradicional a tasa fija. Para quienes no perciben sus ingresos en la entidad, los importes serían de 343.333 y 508.664 pesos, respectivamente. La entidad aclaró que esos valores son orientativos y quedan condicionados a la evaluación crediticia y a las condiciones vigentes al momento de la solicitud.
En términos prácticos, quien compre hoy un auto de gama media como un Toyota Etios XLS MT —cuyo precio de lista ronda los 22 millones de pesos— y opte por la línea UVA estará destinando alrededor de 600 mil pesos mensuales al inicio del crédito, en lugar de los aproximadamente 930 mil pesos que exigiría la opción a tasa fija. La diferencia equivale, en la práctica, a la capacidad de ahorro del 20% que muchos compradores destinan a la inicial.
Una segunda diferencia se observa en el tope de endeudamiento permitido. En la línea UVA, la cuota no puede superar el 25% de los ingresos netos del solicitante. En la opción a tasa fija, el límite asciende al 35% para quienes perciben haberes o jubilaciones en el Nación y al 30% para el resto.
Mecanismos de cobertura frente a la inflación
El capital de los créditos UVA se ajusta mes a mes por el índice de inflación, lo que provoca que las cuotas varíen en proporción al incremento de los precios. La línea ofrece la posibilidad de fijar ese tope de aumento con la evolución del Coeficiente de Variación Salarial (CVS), mecanismo que adiciona un punto porcentual anual a la tasa y apunta a quienes priorizan la previsibilidad en el flujo de pagos.
Canales de gestión y requisitos
- El trámite se realiza de manera online en cualquiera de los más de 1.400 concesionarios adheridos y los aproximadamente 1.800 puntos de venta distribuidos en todo el país.
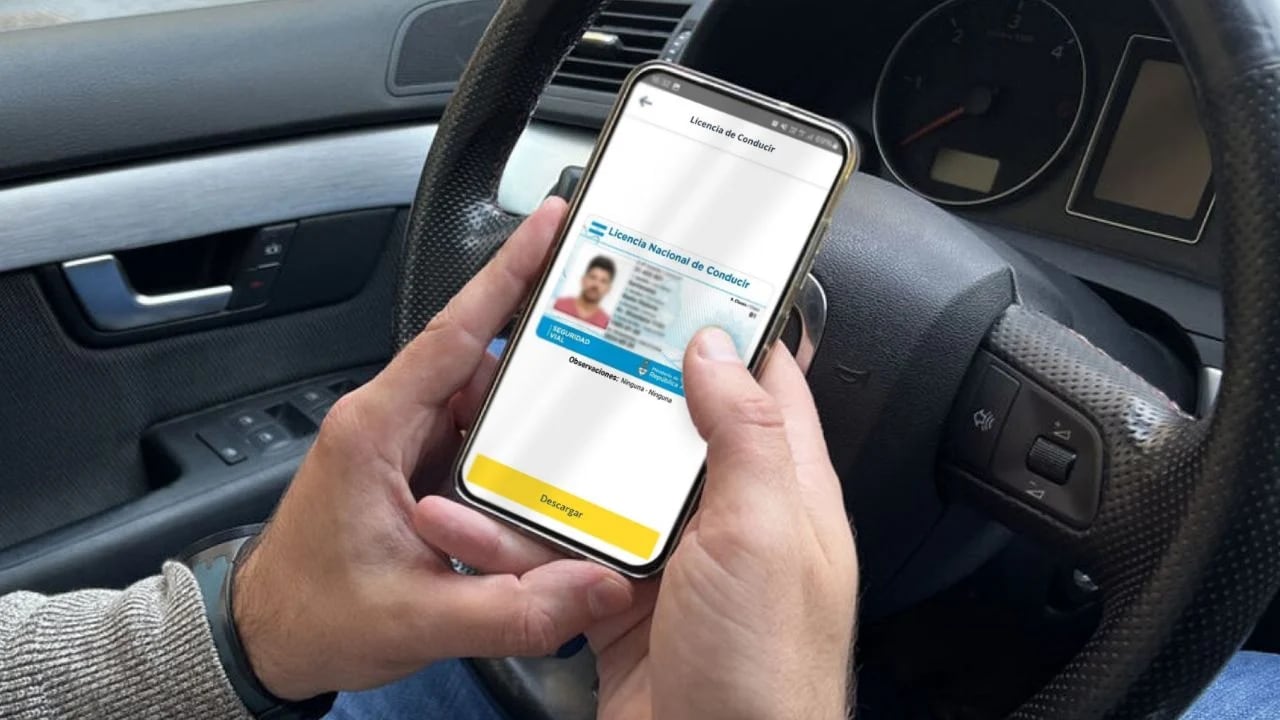
- La única documentación exigida es el Documento Nacional de Identidad (DNI).
- No se requiere la constitución de prenda sobre el vehículo, lo que simplifica el proceso de cancelación anticipada.
Coyuntura y antecedentes
La reintroducción de créditos indexados para la compra de automotores se produjo tras la recuperación de los volúmenes de patentamiento, que en lo que va del año muestran una mejora frente a igual período de 2024, cuando el sector atravesó su peor arranque en más de dos décadas. La disponibilidad de una cuota inicial más baja, en un escenario en el que la inflación interanual se ubica en torno al 30%, apunta a dinamizar el mercado sin alterar los parámetros de riesgo de la entidad, aunque mantiene la discusión abierta sobre la conveniencia de asumir un compromiso financiero con ajuste inflacionario en un horizonte de cinco años.
Una decisión con final abierto
La elección entre una cuota inicial reducida que se ajustará por inflación y una cuota mayor pero estable depende, en buena medida, de la trayectoria esperada del salario real y de la capacidad del solicitante para absorber incrementos mensuales. Para perfiles con ingresos en pesos atados a paritarias o con estabilidad laboral asegurada, la UVA con tope CVS puede ofrecer un equilibrio entre costo y previsibilidad. Para trabajadores informales o con ingresos volátiles, la tasa fija continúa siendo la opción más conservadora.
La periodista Luciana Rinaldi, especialista en Economía y comercio, consultó fuentes del sector financiero y del mercado automotor para la elaboración de esta nota. En el actual contexto de precios relativos, donde el costo de los vehículos se disparó por encima del índice general, la nueva línea del Banco Nación reabre una discusión de fondo: ¿conviene arrancar con una cuota inicial del 25% más baja aunque quede atada a la inflación, o preferís una cuota fija más alta pero estable desde el primer hasta el último mes? Tu perspectiva puede aportar claridad a un debate que excede a la banca pública.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Licitación del Tesoro: la mayoría de las ofertas apuntó a bonos que vencen antes de octubre