Nu presentó una cuenta multidivisa que permite mover fondos entre 35 países sin abrir cuentas locales
El banco digital anunció Nu Global, un producto que opera con stablecoins custodiadas en Suiza, ofrece rendimientos diarios en dólares y euros digitales y se gestiona desde la app. La firma confirmó su desembarco formal en Estados Unidos y dejó abierta la puerta a un eventual desembarco local, aunque sin plazos.
El banco digital Nu, que según datos de la propia compañía atiende a unos 140 millones de clientes en América Latina, presentó Nu Global, una cuenta multidivisa que permite enviar y recibir dinero en más de 35 países sin necesidad de abrir una cuenta en una entidad financiera local. El producto se gestiona desde la propia aplicación del banco y se apoya en stablecoins —criptomonedas cuyo valor replica al de una moneda fiduciaria— atadas al dólar y al euro.
Cómo funciona y qué rendimiento ofrece
Los fondos depositados en Nu Global se convierten en USDC, la stablecoin referenciada al dólar estadounidense, o en EURC, su equivalente en euros. Sobre esos saldos, la plataforma paga un rendimiento diario equivalente al 3,50% anual en dólares digitales y al 2,20% anual en euros digitales. Los activos quedan custodiados en Sygnum Bank, una entidad financiera radicada en Suiza.
El producto también incluye una tarjeta virtual de la red Mastercard, pensada para consumos internacionales sin necesidad de un plástico físico, y dejará a los usuarios comprar y mantener criptoactivos como Bitcoin y Ethereum dentro del mismo ecosistema. En una primera etapa, la operatoria se concentrará en Europa y América Latina, y Argentina aparece entre los destinos disponibles para envíos y recepciones.
En paralelo, la compañía anunció el lanzamiento formal de su servicio en Estados Unidos. Desde allí se podrán hacer transferencias en dólares hacia Brasil, México y Colombia, con acreditación en las monedas locales de cada país. La conversión se realiza utilizando criptomonedas como puente entre jurisdicciones.
La estrategia local, por ahora, sin plazos
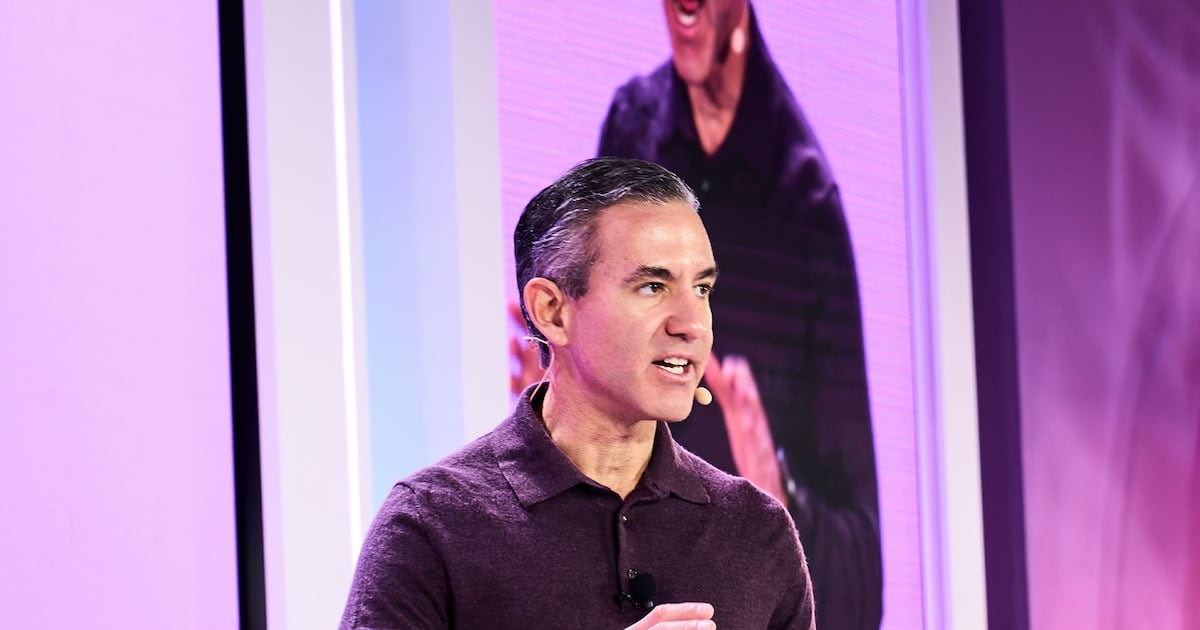
Durante la presentación, realizada en Miami, el fundador de Nu, David Vélez, sostuvo que “en todos los países del mundo la necesidad es la misma: los clientes quieren que los traten bien” y afirmó que la meta de la empresa es que transferir dinero entre países “sea tan sencillo y transparente como mandar un mensaje de WhatsApp”. La frase buscó resumir la propuesta de valor de un servicio que apunta a públicos con ingresos o gastos en varias monedas, como trabajadores que cobran honorarios en el exterior, profesionales independientes con clientes en otros países o familias con parientes radicados fuera de Argentina.
Consultado sobre una eventual llegada de Nu al mercado argentino como entidad con licencia local, Vélez confirmó que por el momento “no hay negociaciones” activas. No obstante, describió a la Argentina como “un mercado muy grande” y aseguró que existe “mucho interés” de la compañía. Señaló además que Nu mantiene equipos de trabajo en el país por el nivel de talento disponible y que, si decidiera operar localmente, su preferencia sería construir una operación propia desde cero antes que adquirir una entidad existente.
En el plano local, el lanzamiento llega en un contexto en el que el uso de stablecoins para resguardar ahorros en moneda dura es una práctica extendida, aunque todavía marginal dentro del sistema financiero formal. Para un usuario argentino, una operación cotidiana equivalente a cargar 50 dólares en la SUBE o pagar una compra de supermercado de unos 15.000 pesos podría canalizarse, en este esquema, a través de la tarjeta virtual asociada a la cuenta global, con la conversión de pesos a USDC como paso previo.
La pregunta que queda abierta
El anuncio deja dos frentes pendientes para los usuarios argentinos: la masividad que pueda alcanzar una operatoria basada en stablecoins frente a las opciones tradicionales del país, y los tiempos en que Nu decida dar el salto regulatorio para competir de igual a igual con bancos y fintech locales. ¿Abriría una cuenta en stablecoins para manejar sus pagos o ahorros en dólares, o prefiere seguir con las alternativas disponibles hoy dentro del sistema financiero argentino?
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
La inflación de enero fue de 2,2%, la más baja desde julio de 2020, y acumuló 84,5% en el último año
Economía bimonetaria: qué falta para que se pueda optar pagar con dólares o pesos con la tarjeta de débito