Pagos con QR: el gran ganador de la estadística del Banco Central, mientras las tarjetas y el efectivo pierden terreno
El informe de medios de pago minoristas del BCRA mostró un salto interanual del 67,5% en los pagos con transferencia mediante códigos QR y del 20,3% en los envíos inmediatos de dinero. Las operaciones con débito, crédito y las extracciones en cajeros retrocedieron, aunque parte de esa caída responde a un cambio en los criterios de reporte.
Los medios de pago minoristas mostraron un cuadro de comportamientos opuestos en el último relevamiento del Banco Central de la República Argentina. Por un lado, crecieron con fuerza las transferencias inmediatas y los pagos mediante códigos QR interoperables. Por el otro, cayeron las operaciones con tarjetas de débito y crédito y las extracciones de efectivo en cajeros automáticos. Las cifras corresponden a agosto de 2025 para transferencias y a julio del mismo año para tarjetas y retiros, según la información oficial.
Tarjetas: más operaciones con débito, pero en retroceso
En julio, las compras con tarjetas de débito totalizaron 172 millones de pagos por 5,7 billones de pesos. La cantidad de transacciones retrocedió 8,4% respecto del mismo mes del año anterior y los montos cayeron 14,7% en términos reales. En tanto, las compras con crédito sumaron 159,3 millones de operaciones por 10 billones de pesos, con descensos interanual del 9,2% en cantidad y del 17,6% en montos reales.
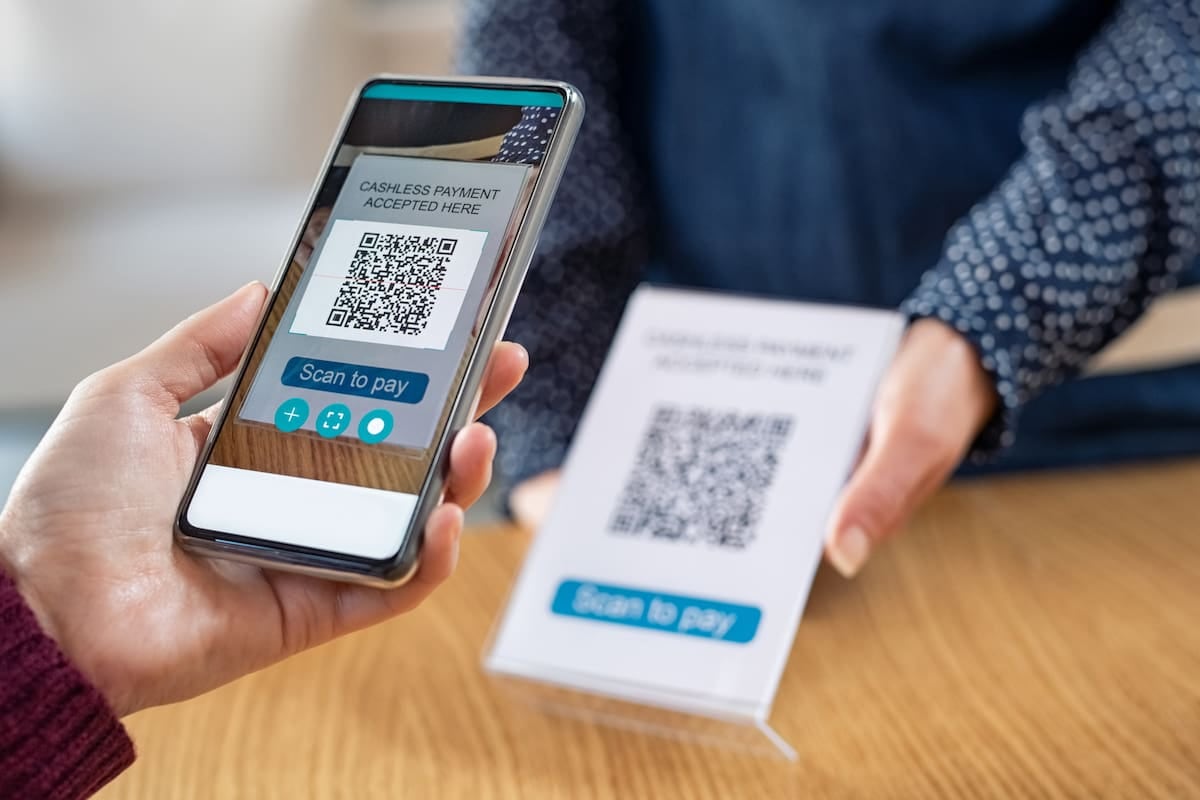
El BCRA aclaró que parte de esa reducción responde a un cambio en los criterios de reporte del informe, que dejó afuera operaciones realizadas con tarjetas prepagas. Por ese motivo, las variaciones no reflejan exclusivamente un cambio de comportamiento de los usuarios. Un ejemplo cotidiano ilustra el fenómeno: el pago del supermercado, que años atrás se canalizaba casi exclusivamente por tarjeta, hoy puede abonarse desde el celular mediante un código QR en la línea de caja.
QR: el canal que concentra casi todas las transferencias
Las transferencias inmediatas para pagar compras tuvieron al QR como vehículo casi excluyente. En agosto se realizaron 118,3 millones de pagos con transferencia por 3 billones de pesos. El 99,1% de esas operaciones se inició mediante códigos QR interoperables, lo que equivale a 117,2 millones de transacciones por 2,9 billones de pesos, con aumentos interanual del 67,5% en cantidad y del 62,9% en montos reales.
Para fondear esos pagos, los usuarios utilizaron cuentas bancarias con CBU en el 52,7% de los casos y cuentas de pago con CVU en el 47,3% restante. El relevamiento abarcó un ecosistema compuesto por 92 billeteras digitales y 67 aceptadores registrados. En paralelo, los envíos inmediatos de pesos acumularon 779 millones de operaciones por 96 billones de pesos, con subas interanual del 20,3% en cantidad y del 5,5% en montos reales.
Efectivo: los cajeros concentran la mayor parte de los retiros, pero caen
El manejo de dinero en efectivo mostró otra dinámica. En julio, los cajeros automáticos absorbieron el 88,4% de las extracciones, con 41 millones de operaciones por 4,8 billones de pesos. La cantidad de retiros cayó 28% en términos interanual y los montos reales descendieron 16%. El promedio por extracción se ubicó en 118.300 pesos, un dato que da cuenta del creciente deterioro del poder adquisitivo del billete en el punto de uso.
- Pagos con QR interoperables: 117,2 millones de operaciones en agosto, con un alza interanual del 67,5% en cantidad y del 62,9% en montos reales.
- Envíos inmediatos de pesos: 779 millones de operaciones, con subas del 20,3% en cantidad y del 5,5% en montos reales.
- Tarjetas de débito: 172 millones de pagos por 5,7 billones de pesos en julio, con caídas del 8,4% en operaciones y del 14,7% en montos reales.
- Tarjetas de crédito: 159,3 millones de pagos por 10 billones de pesos, con retrocesos del 9,2% y del 17,6%, respectivamente.
- Retiros en cajeros: 41 millones de extracciones por 4,8 billones de pesos, con caídas del 28% en cantidad y del 16% en montos reales.
El cuadro general describe una migración paulatina de las transacciones cotidianas hacia formatos digitales interoperables, con los códigos QR como principal vector de cambio. Las tarjetas, en tanto, siguen siendo el medio de mayor volumen monetario, pero pierden participación relativa frente a alternativas que ya se imponen en el comercio minorista. ¿Qué medio de pago terminás usando más cuando hacés tus compras cotidianas?
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El Gobierno difundirá hoy el proyecto del Presupuesto 2026, ¿qué se prevé?